
أنهت الأسهم الأمريكية تعاملات الأسبوع على مكاسب، رغم الضغوط الناتجة عن ارتفاع عوائد سندات الخزانة الأمريكية، وقفزة أسعار النفط، والمخاوف المرتبطة بإيرادات شركات الذكاء الاصطناعي، لتستعيد وول ستريت بعض زخمها قبل انطلاق موسم نتائج أعمال الربع الثالث.
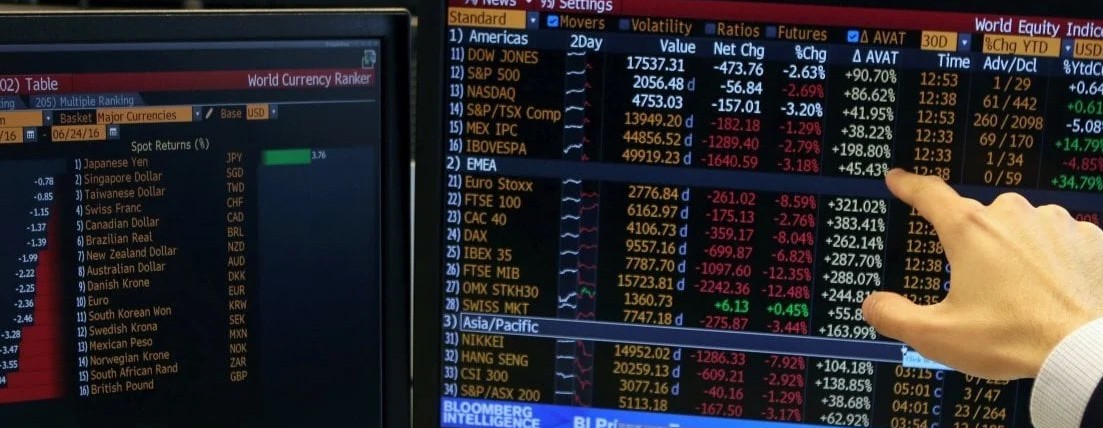
وارتفع مؤشر S&P 500 بنسبة 1.15% إلى 7811.51 نقطة، فيما صعد مؤشر داو جونز الصناعي بنسبة 0.93% إلى 51655.18 نقطة، وزاد مؤشر ناسداك المركب بنسبة 0.64% إلى 27366.17 نقطة، وفق بيانات الإغلاق الواردة في Yahoo Finance.
وبهذه المكاسب، أنهى مؤشرا داو جونز وS&P 500 الأسبوع على ارتفاع، بعد خسائر سجلها داو بنحو 1.3% وS&P 500 بنحو 0.2% خلال الأسبوع السابق. في المقابل، أنهى ناسداك سلسلة امتدت ستة أسابيع من التفوق على المؤشرات الأمريكية الرئيسية الأخرى.
وجاء أداء الأسبوع رغم تسجيل عوائد سندات الخزانة الأمريكية لأجل 10 سنوات مستويات مرتفعة لم تشهدها منذ عام 2002، إلى جانب تصاعد التوترات الجيوسياسية وتقلبات أسهم التكنولوجيا.
أداء مؤشرات الأسهم الأمريكية خلال الأسبوع
أنهى مؤشر S&P 500 الأسبوع عند 7811.51 نقطة، مرتفعًا بنحو 88.58 نقطة، بما يعادل 1.15%، ليقترب من قمته القياسية عند الإغلاق البالغة 7818.93 نقطة، التي سجلها يوم الثلاثاء، كما سجل أول إغلاق له فوق مستوى 7800 نقطة.
وصعد مؤشر داو جونز الصناعي إلى 51655.18 نقطة، بزيادة بلغت نحو 477.74 نقطة أو 0.93%، مستفيدًا من ارتداد الأسهم في نهاية الأسبوع.
أما مؤشر ناسداك المركب، الذي يضم عددًا كبيرًا من شركات التكنولوجيا، فأغلق عند 27366.17 نقطة، مرتفعًا بنحو 175.31 نقطة أو 0.64%، ليظل دون قمته القياسية البالغة 27599.79 نقطة، المسجلة يوم الثلاثاء.
ومنذ بداية عام 2026، تشير الحسابات التقريبية الواردة في بيانات السوق إلى ارتفاع S&P 500 بنحو 15%، وناسداك بنحو 18%، وداو جونز بنحو 9%.
كيف تحركت وول ستريت خلال جلسات الأسبوع؟
بدأت الأسهم الأمريكية الأسبوع بأداء قوي يوم الاثنين، مع ارتفاع مؤشر S&P 500 بنحو 0.7% وناسداك بنحو 1.1% وفق الحسابات الواردة في بيانات التداول، رغم ارتفاع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.349%.
وفي جلسة الثلاثاء، سجل مؤشرا S&P 500 وناسداك مستويين قياسيين عند الإغلاق، بعدما ارتفع الأول بنسبة 0.58% إلى 7818.93 نقطة، وصعد الثاني بنسبة 0.45% إلى 27599.79 نقطة.
لكن الاتجاه تغير يوم الأربعاء، مع تراجع S&P 500 بنسبة 0.22% وداو جونز بنسبة 0.66%، في ظل صعود عائد السندات لأجل 10 سنوات إلى 5.365%، وتأثر الأسواق بمحضر اجتماع الاحتياطي الفيدرالي الذي عكس توجهًا متشددًا لدى عدد من المشاركين. وتراجعت العوائد لاحقًا بعد طلب قوي في مزاد سندات الخزانة لأجل 10 سنوات.
واستمرت الضغوط يوم الخميس، إذ انخفض ناسداك بنسبة 1.25% وS&P 500 بنسبة 0.47%، بعد تقارير أثارت تساؤلات بشأن إيرادات شركة OpenAI. كما تراجع مؤشر أشباه الموصلات بنحو 3.4% وسهم إنفيديا بنسبة 2.9%، بينما ارتفع داو جونز بنسبة طفيفة بلغت 0.1%.
وفي جلسة الجمعة، عادت الأسهم إلى الارتفاع، إذ صعد داو جونز بأكثر من 423 نقطة، بما يعادل نحو 0.83% وفق بيانات الجلسة، وارتفع S&P 500 بنسبة 0.59% وناسداك بنسبة 0.64%، مع تراجع أسعار النفط عن مستوياتها المرتفعة وبدء موسم إعلان نتائج الشركات.
عوائد السندات الأمريكية تضغط على الأسهم
شكل ارتفاع عوائد سندات الخزانة الأمريكية أحد أبرز التحديات أمام سوق الأسهم خلال الأسبوع، بعدما سجل عائد السندات لأجل 10 سنوات ارتفاعًا بنحو 87 نقطة أساس خلال الربع الثالث، وهي أكبر زيادة فصلية منذ عام 1994 وفق البيانات الواردة.
وبلغ العائد 5.365% يوم الأربعاء، قبل أن يتراجع إلى نحو 5.26% عقب نتائج قوية لمزادي سندات الخزانة لأجل 10 و30 عامًا.
ويؤدي ارتفاع العوائد عادةً إلى زيادة جاذبية السندات مقارنة بالأسهم، كما يرفع تكلفة التمويل ويضغط على تقييمات الشركات، خصوصًا شركات التكنولوجيا والنمو التي تعتمد تقييماتها بدرجة كبيرة على الأرباح المستقبلية.
وتراقب الأسواق ما إذا كان التراجع الأخير في العوائد يمثل بداية استقرار مستدام أم مجرد استراحة مؤقتة بعد موجة الصعود الأخيرة.
أسعار النفط والتوترات الجيوسياسية تزيد تقلبات السوق
شهدت أسعار النفط تقلبات حادة خلال الأسبوع، بعدما ارتفع خام برنت بنحو 5.2% يوم الخميس إلى قرابة 105 دولارات للبرميل، وسط مخاوف مرتبطة بالتطورات العسكرية والتصريحات الصادرة بشأن إيران.
وتراجعت الأسعار يوم الجمعة إلى نحو 104 دولارات للبرميل بعد تصريحات للرئيس الأمريكي دونالد ترامب بشأن عدم مهاجمة إيران قبل الانتخابات، وفق التفاصيل الواردة في بيانات السوق.
وساهم تراجع النفط في نهاية الأسبوع في تخفيف الضغوط على الأسهم، بعدما أثارت القفزة السابقة مخاوف بشأن استمرار التضخم وارتفاع تكاليف الطاقة، وهو ما قد يعقد مهمة الاحتياطي الفيدرالي في تحديد مسار أسعار الفائدة.
الفيدرالي الأمريكي يواصل إثارة مخاوف المستثمرين
زادت توقعات تشديد السياسة النقدية من حالة عدم اليقين في وول ستريت، بعدما أظهر محضر اجتماع الاحتياطي الفيدرالي لشهر سبتمبر أن غالبية المشاركين رأت إمكانية الحاجة إلى رفع إضافي لأسعار الفائدة قبل نهاية العام.
كما أشار كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي، إلى أن رفع الفائدة مجددًا قد يكون ضروريًا إذا جاءت البيانات الاقتصادية متوافقة مع التوقعات.
وبحسب التقديرات الواردة في بيانات السوق، تراوحت احتمالات رفع الفائدة في أكتوبر بين 18% و20%، بينما تراوحت احتمالات الرفع في ديسمبر بين 70% و80%.
وتظل هذه الاحتمالات رهينة البيانات الاقتصادية المقبلة، خصوصًا مؤشرات التضخم وسوق العمل، إلى جانب تطورات أسعار الطاقة وتأثيرها على توقعات الأسعار.
مخاوف إيرادات OpenAI تضغط على أسهم التكنولوجيا
كان قطاع التكنولوجيا من أبرز مصادر التقلب خلال الأسبوع، بعد تقارير أثارت جدلًا حول الإيرادات السنوية لشركة OpenAI، مع تداول تقديرات تقارب 50 مليار دولار مقابل أرقام وصلت إلى 70 مليار دولار في تقارير إعلامية.
وأثارت هذه الأنباء تساؤلات بشأن وتيرة نمو إيرادات شركات الذكاء الاصطناعي ومدى توافقها مع الاستثمارات الضخمة في مراكز البيانات والرقائق والبنية التحتية.
وفي هذا السياق، تراجع سهم أوراكل بنحو 5% خلال إحدى جلسات الأسبوع، بينما تعرضت أسهم أشباه الموصلات لضغوط ملحوظة، مع انخفاض مؤشر القطاع بنسبة 3.4% يوم الخميس وسهم إنفيديا بنسبة 2.9%.
وفي المقابل، تواصل صفقات التمويل والاستثمارات الضخمة في قطاع الذكاء الاصطناعي دعم التوقعات طويلة الأجل للصناعة، رغم تزايد التدقيق في الإيرادات والقدرة على تحويل الإنفاق الاستثماري إلى أرباح مستدامة.
أبرز الأسهم والشركات التي تحركت خلال الأسبوع
شهدت أسهم عدد من الشركات الكبرى تحركات لافتة بالتزامن مع التطورات الاقتصادية وإعلانات الشركات.
أسهم الاتصالات: تراجع سهما AT&T وفيرايزون بنحو 10% وفق الأرقام الواردة، وسط مخاوف مرتبطة باتفاق شركة سبيس إكس لشراء طيف من النطاقات الترددية المنخفضة، وما قد يحمله ذلك من تداعيات تنافسية على قطاع الاتصالات.
سهم آبل: انخفض السهم بنحو 1.3% عقب تقرير أشار إلى خفض طلبيات هواتف آيفون 18، ما أثار تساؤلات بشأن توقعات الطلب على الأجهزة الجديدة.
دلتا إيرلاينز: خفضت الشركة توقعاتها للأرباح في ظل ارتفاع تكاليف الوقود، لتسلط الضوء على الضغوط التي تواجه شركات الطيران من تقلبات أسعار الطاقة.
بيبسيكو: ارتفع السهم بنحو 2% بعد إعلان نتائج تجاوزت التوقعات، في إشارة إلى استمرار قدرة بعض شركات السلع الاستهلاكية على تحقيق أداء قوي رغم التحديات الاقتصادية.
سامسونغ: توقعت الشركة تحقيق أقوى أرباح فصلية للربع الثالث في تاريخها، مدعومة بالطلب على منتجات أشباه الموصلات المرتبطة بتطبيقات الذكاء الاصطناعي.
صعود الأسهم الأمريكية يظل محدودًا بقيادة الشركات الكبرى
على الرغم من المكاسب القياسية، لا تزال هناك مخاوف بشأن اتساع نطاق الصعود في سوق الأسهم الأمريكية، إذ تتركز نسبة كبيرة من المكاسب في عدد محدود من الشركات العملاقة، خصوصًا المرتبطة بالذكاء الاصطناعي.
وبحسب بيانات Bespoke Investment Group، تخلف مؤشر S&P 500 متساوي الأوزان عن المؤشر المرجح بالقيمة السوقية بنحو 4.6 نقطة مئوية خلال سبتمبر، في إشارة إلى أن أداء الأسهم الأكبر وزنًا كان أقوى من أداء بقية مكونات السوق.
كما أشارت تقديرات غولدمان ساكس في أواخر سبتمبر إلى أن اتساع السوق وصل إلى مستويات متدنية لم تُسجل منذ فقاعة الإنترنت.
ويعني هذا التركّز أن أي تراجع حاد في أسهم الشركات العملاقة قد يضغط على المؤشرات الرئيسية، حتى إذا استمر عدد كبير من الشركات الأخرى في تحقيق أداء مستقر.
المستثمرون يترقبون التضخم ونتائج البنوك الأمريكية
تتجه أنظار المستثمرين خلال الأسبوع المقبل إلى مجموعة من البيانات الاقتصادية وإعلانات الأرباح التي قد تحدد اتجاه الأسواق في الفترة المقبلة.
وتشهد يوم الاثنين 12 أكتوبر عطلة يوم كولومبوس في الولايات المتحدة، مع استمرار تداول الأسهم الأمريكية وإغلاق سوق السندات الأمريكية عادةً بهذه المناسبة.
كما يبدأ موسم نتائج أعمال الربع الثالث لكبرى المصارف الأمريكية، في أول اختبار فعلي لقدرة القطاع المالي على تحقيق نمو في الأرباح والإيرادات وسط ارتفاع عوائد السندات وتقلبات الأسواق.
ومن المقرر صدور بيانات أسعار المستهلكين لشهر سبتمبر يوم الأربعاء 14 أكتوبر، وسط تقديرات أولية تشير إلى ارتفاع المؤشر العام بنسبة 0.6% شهريًا، مقابل زيادة بنحو 0.2% للمؤشر الأساسي وفق الأرقام الواردة. وتلي ذلك بيانات أسعار المنتجين ومبيعات التجزئة يوم الخميس.
وستراقب الأسواق هذه البيانات لتقييم ما إذا كانت الضغوط التضخمية تستدعي مزيدًا من التشديد النقدي، أو تسمح للاحتياطي الفيدرالي بالتريث قبل اتخاذ أي قرار جديد بشأن الفائدة.
ويأتي ذلك قبل اجتماع الاحتياطي الفيدرالي المقرر يومي 27 و28 أكتوبر، والذي قد يحمل إشارات مهمة بشأن المسار المقبل للسياسة النقدية.
وعلى الصعيد الموسمي، تشير بيانات Stock Trader’s Almanac إلى أن متوسط مكاسب مؤشري S&P 500 وداو جونز خلال أكتوبر في سنوات انتخابات التجديد النصفي منذ عام 1950 بلغ نحو 3% لكل منهما، وهو نمط تاريخي لا يضمن تكرار الأداء نفسه خلال العام الحالي.
الخلاصة: هل تستطيع وول ستريت مواصلة الصعود؟
أنهت الأسهم الأمريكية أسبوعًا اتسم بالتقلبات على مكاسب، مدعومة بارتداد أسهم التكنولوجيا وتراجع أسعار النفط في نهاية الأسبوع، إلى جانب تحسن الطلب في مزادات سندات الخزانة الأمريكية.
لكن استمرار الصعود يظل مرتبطًا بعدة عوامل، أبرزها اتجاه عوائد السندات، ومسار أسعار النفط، وتطورات التوترات الجيوسياسية، ومدى قدرة شركات التكنولوجيا والذكاء الاصطناعي على تبرير تقييماتها المرتفعة بنتائج مالية قوية.
وتشكل بيانات التضخم الأمريكية المقرر صدورها في 14 أكتوبر، إلى جانب نتائج البنوك الكبرى، الاختبار الأقرب لاتجاه السوق، فيما يترقب المستثمرون ما إذا كانت عوائد السندات قد بلغت ذروتها أم أن الضغوط على الأسهم ستتجدد خلال الفترة المقبلة.
مصادر الخبر: Yahoo Finance لبيانات إغلاق المؤشرات، وBespoke Investment Group وغولدمان ساكس لتحليلات اتساع السوق، وStock Trader’s Almanac للبيانات الموسمية، إلى جانب البيانات والتقارير الاقتصادية المشار إليها في تفاصيل الخبر.